最近更新日期: 2026-09-14
理財型房貸陷阱有哪些?額度受限、利率較高、續約問題都可能讓你發現它並不如想像中方便。這篇文章將為你說明理財型房貸條件、優缺點與試算,並整理理財型房貸銀行方案比較,跟著我們一起來了解吧!
理財型房貸是什麼?
理財型房貸是一種將已還的房貸本金變成可循環動用的資金的方案,又稱為循環型房貸。申請通過後,你會獲得一個理財型房貸帳戶,銀行會參考已還款本金來撥款,你動用後才會開始按日計算利息,適合短期周轉。
理財型房貸優點有哪些?
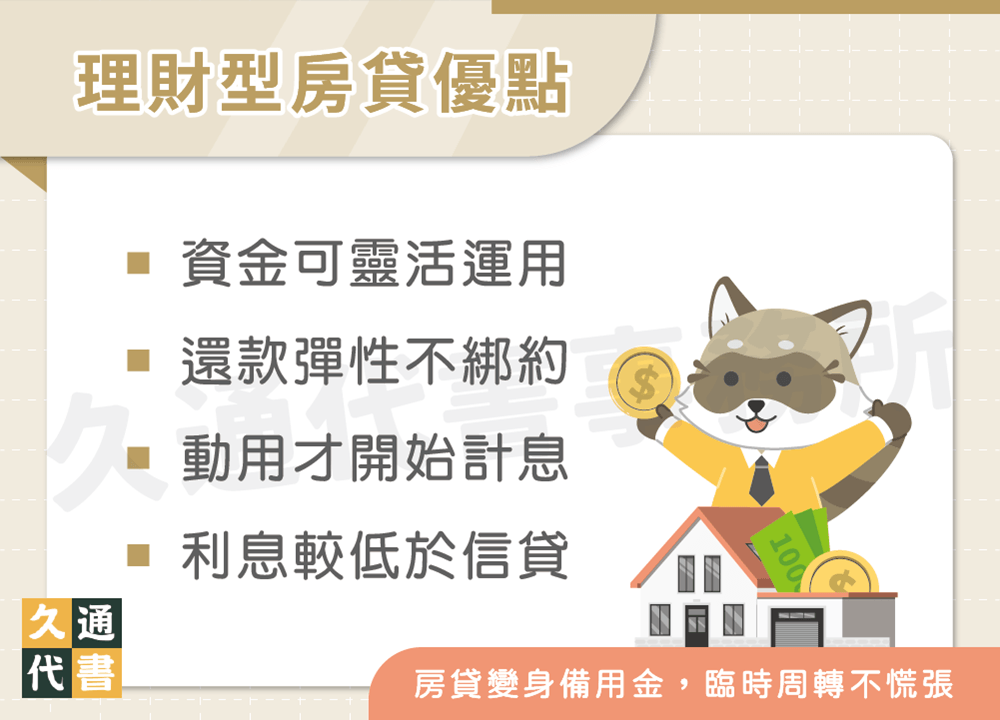
申請理財型房貸有以下4個優點:
- 資金可靈活運用:若申請其他貸款,核貸後的款項會隨著使用消費越來越少,但理財型房貸還款就可以在額度內重複動用,使用上較靈活。
- 還款彈性不綁約:理財型房貸還款比一般房屋貸款還要方便、彈性,這是因為不必綁約、隨借隨還的特性,讓你不論何時,只要資金充足都可以還款。
- 動用才開始計息:一般貸款利息計算是從放款日開始,但理財型房貸是在動用後才會開始計息,因此可作為緊急備用金,不必擔心要負擔額外利息。
- 利息較低於信貸:理財型房貸以房屋作為擔保品,對銀行而言風險較低,利率也會低於無擔保的個人信用貸款。
理財型房貸陷阱?
申請前也要注意以下8個理財型房貸缺點,以免落入陷阱:
- 貸款額度受限:理財型房貸能使用的額度取決於原房貸償還本金多寡,因此若本金償還較少,貸款額度就會受限。
- 貸款利率較高:因為隨借隨還、循環動用的特性,理財型房貸利率通常比一般房貸高(但仍低於信用貸款),建議先進行理財型房貸試算,確認可以負擔再申請。
- 資金用途限制:多數銀行對理財型房貸的資金用途都有所限制,例如不可用此筆資金買房,否則會馬上轉為一般房貸,或者被調降額度、提高利率、限期清償。申請後須注意銀行許可的資金使用動向。
- 留意續約問題:理財型房貸年限為1年1約,雖然銀行大多會自動續約,但如果審核時發現有信用變差、收入減少或銀行放款額度緊縮的問題,可能會調降額度、凍結未動用額度或拒絕續約。
- 注意利率波動:若央行升息,理財型房貸利率也會跟著提升,讓動用才計息這個優勢相對被削弱。
- 背負兩筆貸款:你會同時背負原本的房屋貸款和理財型房貸,申請前務必做好還款規劃。
- 仍要付開辦費:雖然是動用才計息,但你在申請時就要付一筆手續費,多數銀行落在5,000~20,000元,即使申請後整年都沒用到,這筆成本一樣跑不掉。
- 占用信用額度:理財型房貸核准後,就算完全沒動用,也會在聯徵紀錄上顯示額度。未來若你再申請銀行貸款,銀行會把這筆額度計入負債評估,導致你的可貸額度、貸款過件率降低。
理財型房貸試算
了解理財型房貸優缺點後,我們來實際進行試算。理財型房貸是以日計息,有動用才開始計算,公式為:動用金額×利率÷365天×動用天數=總利息。假設:
- 利率:3%。
- 動用額度:60萬。
- 一日利息:600,000×3%÷365=49.3。
- 一月利息:約49×30=1,470。
- 一年利息:約18,000。
從試算範例可以看到,同樣借60萬,如果只借1個月,利息只要1,470,但如果借了1年,利息就要18,000,所以理財型房貸其實是適合短期周轉的,不建議借出來後長期擺著。
理財型房貸適合誰申請?
理財型房貸的特色是「動用後以日計息」、「可隨借隨還」,適合常有現金流周轉需求的人,特別是以下2個族群:
- 自營商:企業主或自營商可能較常遇到現金流的問題,例如要支付較大筆款項或發放員工薪資,這時就可以利用理財型房貸來周轉,不必再等銀行審核。
- 有投資規劃者:近期若有計畫進行投資,但現金流不足,可利用理財型房貸取得資金,比起申請信貸或向券商、證金公司借錢購入股票划算。
申請理財型房貸的條件?
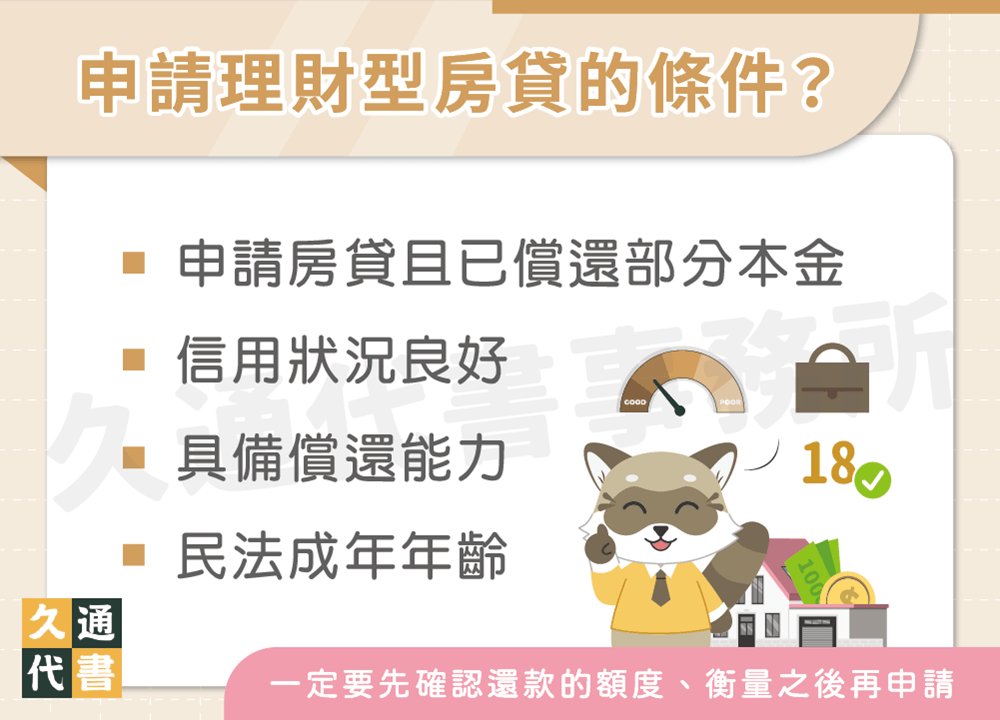
申請理財型房貸條件包含以下4點:
- 信用狀況良好
- 具備償還能力
- 民法成年年齡
- 申請房貸且已償還部分本金
如果你有信用瑕疵、負債比過高、房屋殘值不夠等情況,導致銀行拒絕核貸或降低額度,也可透過審核寬鬆的民間房屋二胎來取得更多資金!
銀行拒貸🆗額度更高
理財型房貸利率比較
以下為理財型房貸銀行方案整理,供你進行利率與手續費比較:
| 銀行 | 貸款利率 | 手續費 |
|---|---|---|
| 第一銀行 | 2.80%起 | 5300元起 |
| 富邦銀行 | 3.25%起 | 8000元 |
| 台灣銀行 | 2.318%起 | 5300元起 |
| 元大銀行 | 2.73%起 | 6500元起 |
| 台新銀行 | 2.68%起 | 8000元起 |
| 滙豐銀行 | 2.91%起 | 7000元起 |
| 遠東商銀 | 2.73%起 | 5000元 |
| 玉山銀行 | 2.7%起 | 15000元 |
| 王道銀行 | 4.2%起 | 9000元 |
| 國泰世華 | 3.22%起 | 20000元 |
| 永豐銀行 | 2.79%起 | 0元 |
| 星展銀行 | 3.07%起 | 5500元 |
※貼心提醒:台灣銀行方案至2026/12/31止。
銀行理財型房貸沒過怎麼辦?
如果你不符合銀行理財型房貸條件,或者認為理財型房貸的方案限制還是太多,可以透過民間房屋二胎來取得周轉金!民間房屋二胎的優點包含:
- 審核寬鬆:信用瑕疵、負債比高、無薪轉也可辦。
- 撥款快速:從審核到撥款最快只要1天。
- 用途多元:沒有複雜的資金用途限制,讓你靈活運用。
- 還款彈性:可依個人需求及條件規劃還款方案,有效減輕負擔。
還在猶豫要不要申請民間二胎嗎?歡迎帶著資料來諮詢久通!我們提供一對一諮詢服務,可與專員詳細討論,方案滿意再辦理!
申請門檻低✅方案客製
理財型房貸常見問題
理財型房貸在動用期間不用還本金,只要繳利息,等借款年限到再一次清償就好,不過如果有順利續約,就可以繼續循環動用。
不用。在房貸已經有足額擔保的情況下,不需要再提供保證人。但若你想爭取更高的過件率或更好的貸款條件,也可以試著向銀行主動提供保證人。
- 計息方式:一般房貸是本利攤還,理財型房貸是有動用才開始計息。
- 貸款額度:一般房貸最高可貸鑑價8成,理財型房貸額度依已還款本金為主。
- 貸款年限:一般房貸最長可貸40年,理財型房貸則是1年1約。
申請理財型房貸後,要怎麼降低被銀行收回額度或拒絕續約的風險呢?你可以做好這3件事:
- 維持聯徵分數:維持良好的信用評分,不要有遲繳紀錄。
- 維持往來紀錄:在同一家銀行保留一定存款或薪轉往來,銀行在調整額度時比較不會優先動到密切往來的客戶。
- 不要當長期資金:動用後盡量短期內還清,並避免長期滿額動用,否則銀行可能會對你的財務狀況有疑慮。
結語
以上就是理財型房貸的介紹。再次提醒你,申請前一定要確認原房貸已還款的額度,並經過試算、做好還款規劃,否則只是多增加負擔而已!
了解更多貸款相關文章: