最近更新日期: 2026-09-24
當保人不只是簽個名,一旦債務人還不出錢,你的財產和信用都會受到影響。到底保人是什麼?保人如何自保?可以告債務人嗎?這些疑問都讓我們來為你解答!
保人是什麼?種類有哪些?
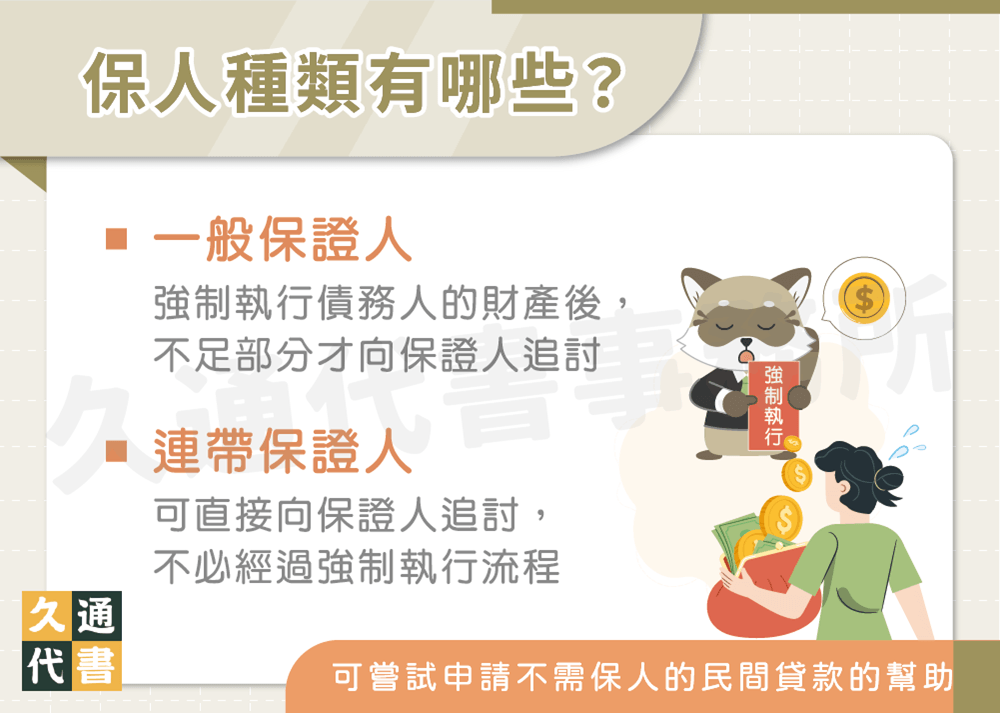
保人也稱保證人,指為借款人提供擔保的人,當借款人無法償還債務時,保人應依保證契約代為清償。保證人可分為一般保證人及連帶保證人:
一般保證人
負擔責任較輕,且可主張「先訴抗辯權」,也就是說債權人要先向借款人追討債務,若沒有效果或不足以還清,才可向一般保證人求償。
連帶保證人
負擔責任和借款人一樣,且無法主張先訴抗辯權,也就是說債權人可直接向連帶保證人要錢,不必等到處理完借款人的財產。
| 保人種類 | 一般保證人 | 連帶保證人 |
|---|---|---|
| 先訴抗辯權 | 有 | 無 |
| 債權人求償順序 | 須先強制執行債務人財產,無效或不足才能找保人追討 | 可以直接向保人追討債務 |
| 自身貸款影響 | 較小,擔保金額原則上不占用可貸額度 | 較大,擔保金額會計入負債比、占用可貸額度 |
| 負擔責任 | 較小 | 較大 |
舉例來說,借款人甲欠款100萬元,而他有保證人乙:
- 乙為一般保證人:債權人要先跟甲要錢,假設只收回60萬元,剩下的40萬元才可向乙追討。
- 乙為連帶保證人:債權人可以直接跟乙求償100萬元。
以下兩點也要特別注意:
- 保證債務範圍:除非契約另有訂定,否則保人保證的債務範圍包含借款本金、利息、違約金、債務人沒還錢讓債權人受到的損失,以及其他跟著這筆借款產生的費用。
- 一般保證人貸款額度限制:擔任一般保證人原則上不會直接占用你的貸款額度,但若你是向提供保證的同一家銀行申貸,銀行在審查時還是會評估這個潛在風險,進而影響你的核貸條件。
當保人有哪些風險?
替人作保會面臨哪些風險呢?我們來實際看一個案例。
情境:小明的朋友向銀行借了80萬元,並請小明擔任一般保證人。半年後朋友停止繳款,銀行催討卻始終要不回款項。
這時小明會遇到以下風險:
- 銀行轉向保人小明求償,若小明拒絕,銀行可以聲請扣押他的薪水。
- 小明信用報告會有擔任保人紀錄,之後他申請貸款時銀行都會看到,可能影響小明的可貸額度或核貸率。
- 若小明替朋友清償,之後想透過訴訟把錢拿回來,要注意即使打贏了,但因朋友名下已經沒有財產,所以小明的錢根本拿不回來。
從這個案例可以知道,擔任保人面臨的風險包含「要替人還錢」、「信用受影響」、「財產被強制執行」以及「錢可能拿不回來」。
那麼當迫於人情或其他壓力而要替人作保時,保人要如何自保呢?下一段為你說明。
保人如何自保?
確認當保人的必要性
銀行辦理自用住宅放款及消費性放款時,不可有以下行為:
- 要求借款人提供連帶保證人
- 已取得足額擔保者,不得要求提供「一般保證人」(除非借款人為了補強條件「主動」提供)
- 不能引導貸款條件符合的借款人提供一般保證人
所以在你答應擔保之前,務必確認必要性!也要確認你擔任的保人是哪一種。
※貼心提醒:銀行會要求保人多半是因為借款人有信用空白、信用瑕疵、現職年資短、負債比偏高等狀況。
※名詞解釋—消費性放款:指銀行對個人消費者發放,用於日常消費、房屋修繕、買車、支付學費等非營業用途的貸款。
與債權人約定保證期限
簽約時要特別確認以下兩點,避免實際責任時間超出預期:
- 保證期間:保證責任是否有明確期間,避免只注意貸款期限。
- 延長條款:期限到了後是否有延長可能,若有一定會註明要再取得保人同意。
銀行保證契約從成立日起,原則上不得超過15年;但若經保證人書面同意,則不受15年限制。
確認契約沒有高風險條款
在簽保證契約前,一定要看清楚裡面沒有這兩種危險條款:
- 拋棄先訴抗辯權:債務人還不出來時,債權人就能直接向你追討,效果和連帶保證人一樣。
- 概括保證或最高限額保證:若契約中寫了這兩條其中之一,那麼保人要負責的就不只是簽約當下那筆債務,也包含日後債務人再增貸的金額。
- 概括保證:保證的範圍不是單一筆借款,而是債務人將來的所有欠款,且沒有設定金額上限,債務人之後再借多少,保人都可能要負責。
- 最高限額保證:約定一個金額上限,在上限以內,債務人的欠款都由保人擔保。例如上限300萬元,債務人先借100萬元,還清後又借200萬元,這200萬元仍在保證範圍內。
※貼心提醒:銀行辦自用住宅放款與消費性放款時,不能要求一般保證人拋棄先訴抗辯權,也不能要求保證人簽最高限額保證契約書。
保人可以告債務人嗎?
如果被迫替人還錢,保人可以告債務人嗎?其實是可以的!在你替債務人清償債務後,可在實際的清償金額範圍內向債務人求償,流程通常如下:
- 取得清償證明:向債權人索取清償證明,並保留匯款單、收據與相關契約。
- 寄存證信函:以書面文件要求債務人在期限內還錢,同時留下你確實催討過的紀錄。
- 向法院聲請:先聲請支付命令,如果債務人沒有在期限內提出異議就能強制執行;若債務人提出異議,就會轉為民事訴訟。
然而,通常就是因為債務人無法償還債務,才會變成保人負責,所以雖然保人可以告債務人,卻也很難求償成功,這在前面小明的例子也可以看到。所以建議先確認債務人名下還有沒有財產可以執行,再決定要不要花這筆訴訟費比較好。
※名詞解釋—支付命令:指法院核發書面通知要求債務人還錢的程序,不用經過開庭審理。

保人可以取消或退出嗎?
原則上簽完保證契約後,不能因為反悔就直接取消。
但可依保證契約的類型及實際情況,提出終止保證、免除責任,或要求債務人設法解除自己的保證責任。
保人可以終止或免除責任的情況
- 未定期限的連續債務
如果擔保的是持續、反覆發生的債務(如信用卡或循環信貸),而且沒有約定保證期間,保人可以書面通知債權人終止保證契約。
通知到達後才新發生的債務,保人不再負保證責任(房貸、信貸等一次性債務不適用)。 - 保證或債務期限到了 以上任一情況,一般保證人就可以免責!
- 債務到期、有約定保證期限:債權人沒有在約定保證期間內對保人提起訴訟。
- 債務到期、無約定保證期限:保人可以給予至少1個月的期限,催告債權人向債務人提出訴訟。若債權人未在期限內進行,保人可免除責任。
- 債務人找到新的保人
債務人如果找到信用和財力條件不低於原保人的人來擔保,且經銀行重新審核通過,就能更換保證人、解除原保人的身分。
保人可以要求債務人解除責任的情況
如果保人是受債務人委託而提供保證,遇到以下情況,可以依法要求債務人解除自己的保證責任:
- 債務人遲延還款:沒有依約履行債務。
- 難以向債務人求償:債務人的住所、營業場所或居所變更,造成求償困難。
- 債務人財產明顯減少:例如名下重要財產減少,影響未來清償能力。
- 保人可能須負清償責任:債權人已取得確定判決,可以要求保人清償。
要注意的是,這個方法是向債務人請求,而不是債權人,所以在債權人同意解除之前,保人的責任還是存在,它的用處是讓你在替人還錢之前,先逼債務人主動處理債務。
保人常見問題
- 信用評分600分以上
- 年滿18~60歲的國民
- 現職滿半年以上,收入來源穩定
- 可提供薪轉證明、扣繳憑單或勞保明細等財力證明
- 負債比不超過金管會規定的22倍,且近期沒有新增負債
實際保人條件依各銀行規定為準,以上僅供參考。
要看情況!債務人過世後,債務會先由繼承人繼承並負責償還,但若繼承人拋棄繼承,債權人就會向保證人求償。
保證契約是保人和債權人之間獨立的約定,不會因為債務人過世就消滅。
※名詞解釋—拋棄繼承:指繼承人以書面向法院聲請放棄被繼承人所有的財產和負債。
要!但繼承人對於保證債務的清償責任,僅以所得遺產為限。也就是說,如果保證債務超過了遺產總額,繼承人不需要用自己的財產來償還。
若保人死亡時,債務人仍還款正常,保證契約會隨著保人死亡而消滅,繼承人也不會自動成為該債務的新保人。
如果你申請貸款時被要求提供保人,卻沒有適合的人選的話,可先向銀行確認需要保人的原因,並討論補充財力證明、降低貸款額度、提供擔保品等補強條件的方式。若真的無法配合銀行條件,也可評估其他借款管道。
也提醒你,千萬不要在網路上花錢找保人,不僅會個資外流,也很可能遇到詐騙!
結語
久通代書提醒你,盡量拒絕擔任保證人,才能避免不必要的債務產生,若真的難以拒絕,也應以一般保證人身分為優先選擇,並務必學會如何自保,才不會盡了人情,卻失了財產喔!
了解更多貸款相關文章: